Об'єднана звітність ФОП у 2026 році: форма, строки, додатки
 Олена Кириєнко
Оновлено у вересні 2026: окрема квартальна форма для ФОП уже є - наказ Мінфіну № 243, чинний з 17 липня 2026 року. За I квартал звітували ще за місячною формою з наказу № 4.
TL;DR: окрема квартальна форма об'єднаного податкового розрахунку для ФОП уже затверджена - наказом Мінфіну від 7 травня 2026 року № 243, який діє з 17 липня 2026 року; за I квартал 2026 року ФОП звітували ще за старою місячною формою з наказу № 4.
Оновлено 15 вересня 2026 року. Матеріал вийшов у червні 2026 року, коли окремого квартального бланка ще не існувало, і відповідав на запитання «а за чим же звітувати». Відповідь відтоді змінилася: наказ Мінфіну № 243 розділив об'єднану звітність на дві форми - окремо для юридичних осіб і окремо для ФОП та самозайнятих осіб. Нижче - чинний стан справ і те, як до нього дійшло, бо історія з I кварталом ще стосується тих, хто подає уточнення за той період.
Ключові висновки
- Об'єднаний податковий розрахунок з ПДФО, військового збору та ЄСВ ФОП подають за квартальною формою з наказу Мінфіну від 7 травня 2026 року № 243 - вона діє з 17 липня 2026 року. До неї застосовували форму з наказу від 13 січня 2015 року № 4 у редакції наказу від 24 січня 2025 року № 39.
- З 1 січня 2026 року для ФОП і самозайнятих осіб розрахунок став квартальним, а окремий квартальний бланк з'явився пізніше - наказом Мінфіну від 7 травня 2026 року № 243.
- Наказ № 243 діє з 17 липня 2026 року й розділив єдиний бланк на дві форми: щомісячну для юридичних осіб і щоквартальну для ФОП та самозайнятих осіб.
- За I квартал 2026 року, до появи нового бланка, ДПС рекомендувала ФОП звітувати за чинною місячною формою - окремо за січень, лютий і березень, граничний строк - 11 травня 2026 року.
- Структура звіту лишається звичною: сам розрахунок плюс додатки (зокрема Д1 з ЄСВ, додаток 4ДФ з ознаками доходів, Д5 і Д6) із помісячною деталізацією показників.
- Мінімальний внесок ЄСВ за себе станом на 2026 рік - 1 902,34 грн на місяць (22% від мінімальної зарплати 8 647 грн).
Що таке об'єднана звітність ФОП і яка форма діє?
Об'єднана звітність - це єдиний Податковий розрахунок, який поєднує дані з трьох напрямів: податку на доходи фізичних осіб (ПДФО), військового збору та єдиного соціального внеску (ЄСВ). Форма не статична: базовий бланк затверджено наказом Міністерства фінансів від 13 січня 2015 року № 4, його редакцію на 2025-2026 роки - наказом Мінфіну від 24 січня 2025 року № 39, а з 17 липня 2026 року для ФОП і самозайнятих осіб діє власна квартальна форма з наказу Мінфіну від 7 травня 2026 року № 243. Юридичні особи звітують за своєю, щомісячною формою з того самого наказу.
Саме цей бланк став ключовою точкою плутанини у 2026 році. Важливо не плутати його з декларацією платника єдиного податку: декларація з ЄП подається окремо (ФОП груп 1 і 2 - раз на рік, групи 3 - щокварталу), тоді як об'єднаний розрахунок стосується ПДФО, військового збору та ЄСВ і має власну форму та строки.
Чи затвердили нову квартальну форму на 2026 рік?
Коротка відповідь: так. Наказ Міністерства фінансів від 7 травня 2026 року № 243 затвердив дві окремі форми Податкового розрахунку - одну для юридичних осіб, іншу для ФОП і самозайнятих осіб. Наказ разом із супутнім наказом № 284 від 26 травня 2026 року опубліковано в «Офіційному віснику України» (2026, № 49) 17 червня 2026 року, і за загальним правилом він набрав чинності через 30 днів - з 17 липня 2026 року. Що саме змінює цей наказ і кому за яким бланком звітувати, ми розібрали окремо в матеріалі про нову розділену форму об'єднаної звітності.
Перша половина 2026 року й була тією "колізією", про яку найбільше говорили підприємці: квартальна періодичність уже діяла з 1 січня, а окремого бланка під неї ще не існувало. Саме тому за I квартал звітували за старою місячною формою - і це досі має значення для тих, хто подає уточнення за той період. Логіка самого звіту при цьому не змінилася: він, як і раніше, об'єднує ПДФО, військовий збір та ЄСВ; змінилися структура форми й те, який бланк застосовує кожна категорія платників.

Як змінювалася форма податкового розрахунку - квартальна періодичність 2026 року випередила появу окремого бланка на півроку, і наказ № 243 цей розрив закрив.
За якою формою ФОП звітували за I квартал 2026 року?
Оскільки на той момент окремої квартальної форми ще не було, ДПС рекомендувала ФОП і самозайнятим особам подати розрахунок за I квартал 2026 року за чинною тоді місячною формою - тобто сформувати звіт окремо за січень, лютий і березень. Граничний строк подання - 11 травня 2026 року (40 календарних днів після завершення кварталу). Для порівняння, юридичні особи як податкові агенти і надалі звітують щомісяця.
Практично це означало, що навіть у "квартальному" 2026 році показники все одно деталізувалися помісячно - принцип, який зберігся і в новій квартальній формі з наказу № 243. Щоб не загубитися серед строків, корисно тримати під рукою повний календар строків подання звітності ФОП у 2026 році, а загальну логіку нового квартального звіту ми розбирали в матеріалі про обов'язкову квартальну об'єднану звітність ФОП.
На стику нової періодичності, помісячної деталізації та зміни бланка посеред року найлегше припуститися помилки, а її ціна - штрафи та пеня. Бухгалтерське бюро «Альянс» супроводжує ФОП і ТОВ з 2009 року й уважно стежить за оновленнями форм та роз'ясненнями ДПС: якщо хочете передати підготовку й подання об'єднаного розрахунку фахівцям і бути впевненими в результаті, достатньо звернутися по консультацію. На аутсорс можна передати як окремо складання та подання звітності, так і повну бухгалтерію для ФОП.
З яких додатків складається податковий розрахунок?
Незалежно від періодичності, структура звіту лишається впізнаваною: це сам Податковий розрахунок (загальна частина) плюс набір додатків, кожен з яких відповідає за свій блок даних. Зокрема, додаток Д1 містить відомості про нарахування ЄСВ, додаток 4ДФ (колишня форма № 1ДФ) - відомості про нараховані фізичним особам доходи та утриманий ПДФО і військовий збір за ознаками доходу, а додатки Д5 і Д6 - дані про спеціальний стаж та підстави для його обліку.
ФОП без найманих працівників усе одно заповнює дані про власний ЄСВ за себе: ставка внеску - 22% бази нарахування, а мінімальний місячний внесок станом на 2026 рік становить 1 902,34 грн (22% від мінімальної зарплати 8 647 грн). Помилка в одному з додатків здатна зіпсувати весь звіт, тому заповнювати їх варто уважно й звіряти суми за кожен місяць кварталу.
Строки подання об'єднаного розрахунку у 2026 році
Розрахунок подають протягом 40 календарних днів, що настають за останнім днем звітного кварталу. Звідси й конкретні дати:
- за I квартал 2026 року - до 11 травня 2026 року;
- за II квартал 2026 року - до 10 серпня 2026 року;
- за III квартал 2026 року - до 9 листопада 2026 року;
- за IV квартал 2026 року - до 9 лютого 2027 року.
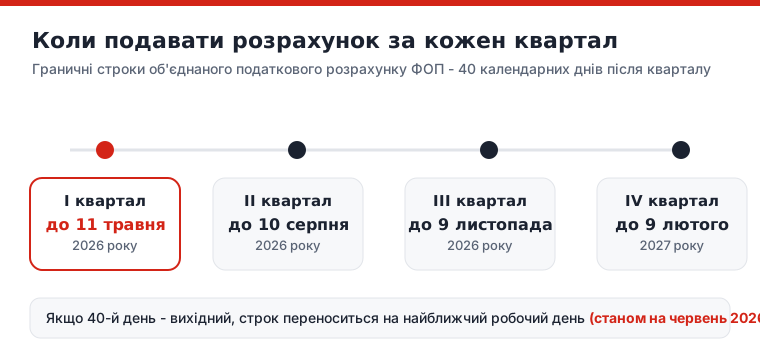
Граничні дати подання об'єднаного податкового розрахунку за кварталами 2026 року.
Строк відлічують у календарних, а не робочих днях: вихідні та святкові всередині періоду його не подовжують. Відлік починається з першого дня після завершення кварталу. Виняток один: якщо саме останній, 40-й день припадає на вихідний чи святковий, граничний строк переноситься на найближчий робочий день. Саме тому 40 днів після 31 березня завершуються 10 травня - у неділю, - і крайньою датою стало 11 травня.
Дату подання варто тримати окремо від дати сплати. ЄСВ за себе ФОП сплачує поквартально, до 19 числа місяця, що настає за кварталом, а його дані відображають саме в об'єднаному розрахунку. Повний перелік платежів і дат ми зібрали в податковому календарі ФОП.
Що буде за несвоєчасне подання
За неподання, несвоєчасне подання чи подання з помилками податкового розрахунку Податковий кодекс (п. 119.1 ПКУ) передбачає штраф 1 020 грн за перше порушення протягом року та 2 040 грн - за повторне таке саме порушення. Несвоєчасна сплата податків і ЄСВ тягне власні фінансові санкції та пеню. Тому навіть за відсутності діяльності у кварталі обов'язок подати звіт варто з'ясувати заздалегідь.
Якщо стежити за квартальними датами самостійно незручно, цю ділянку можна передати фахівцям: Бухгалтерське бюро «Альянс» веде облік ФОП і ТОВ з 2009 року, тож ми готуємо й подаємо звітність у строк і нагадуємо про кожну дату - досить звернутися по консультацію.
FAQ
Чи є окрема квартальна форма об'єднаного розрахунку для ФОП?
Так. Її затверджено наказом Мінфіну від 7 травня 2026 року № 243, чинним з 17 липня 2026 року: тепер діють дві окремі форми Податкового розрахунку - щомісячна для юридичних осіб і щоквартальна для ФОП та самозайнятих осіб. До 17 липня 2026 року звітували за формою з наказу від 13 січня 2015 року № 4 у редакції наказу від 24 січня 2025 року № 39.
За якою формою ФОП подавали розрахунок за I квартал 2026 року?
За старою місячною формою з наказу № 4, бо окремої квартальної тоді ще не було - окремо за січень, лютий і березень 2026 року. Граничний строк подання розрахунку за I квартал 2026 року - 11 травня 2026 року.
Чи треба ФОП без працівників подавати об'єднаний розрахунок?
Так. Навіть без найманих працівників ФОП відображає в розрахунку дані про власний ЄСВ за себе. Мінімальний внесок станом на 2026 рік - 1 902,34 грн на місяць.
З яких основних додатків складається податковий розрахунок?
Це сам розрахунок і додатки: Д1 (нарахування ЄСВ), 4ДФ (доходи фізосіб, ПДФО та військовий збір), а також Д5 і Д6 щодо спеціального стажу. Конкретний набір залежить від наявності працівників і виплат.
Матеріал має інформаційний характер і не замінює індивідуальну консультацію щодо вашої ситуації. Законодавство змінюється — станом на дату публікації наведені норми були чинними.