Об'єднана звітність ФОП за 3 квартал 2026: хто подає до 9 листопада
 Олена Кириєнко
Хто з ФОП подає об'єднаний розрахунок за III квартал 2026 до 9 листопада, а кому не треба, яка форма за наказом № 243, як подати і скільки коштує штраф.
TL;DR: Об'єднаний розрахунок за III квартал 2026 року подають до 9 листопада лише ФОП, які в липні - вересні мали найманих працівників або нараховували дохід іншим фізособам, а ФОП без них його не подає.
У календарі висить нагадування про об'єднаний звіт до 9 листопада, і ви не певні, чи це про вас. Перевірте три місяці кварталу, липень, серпень і вересень 2026 року, за таким правилом:
- Були наймані працівники або нарахування доходу фізособі (зарплата, оплата за договором ЦПХ). Подаєте Податковий розрахунок за III квартал до 9 листопада 2026 року.
- Не було ні працівників, ні таких нарахувань. Розрахунок не подаєте. ЄСВ за себе ФОП на єдиному податку показує в додатку 1 до декларації платника єдиного податку раз на рік, разом із річною декларацією.
Хто саме подає розрахунок за III квартал?
Подають ФОП та особи незалежної професійної діяльності, які в кварталі були податковими агентами або платниками ЄСВ за інших людей. Порядок заповнення, затверджений наказом Мінфіну від 07.05.2026 № 243, прямо каже: розрахунок подається лише в разі нарахування доходів фізособам протягом звітного періоду. Нема нарахувань, нема і розрахунку.
Ось як це виглядає на практиці:
- ФОП 3 групи працює сам і в липні - вересні нікому нічого не нараховував. Розрахунок не подає.
- ФОП 2 групи має продавчиню в магазині. Подає, з додатками ФІЗ-Д1 і ФІЗ-4ДФ.
- ФОП без штату у серпні уклав договір ЦПХ з фізособою на ремонт приміщення. Подає, бо нарахував дохід фізособі.
- Останнього працівника звільнили в червні, а в III кварталі йому нічого не нараховували. За III квартал розрахунок не потрібен.
Одна пастка трапляється щокварталу. Зарплату за вересень нарахували, а виплатите її лише в жовтні. Розрахунок за III квартал усе одно подаєте, бо він подається незалежно від того, чи дохід уже виплачено.
І про ваш власний ЄСВ. Його в цей розрахунок не вносять: для ФОП звітним періодом з єдиного внеску за себе є календарний рік (ст. 9 Закону № 2464-VI). ФОП 3 групи до квартальних декларацій додаток 1 не додає, крім випадків припинення діяльності чи переходу на загальну систему. На загальній системі ЄСВ за себе показують у додатку до річної декларації про майновий стан і доходи.
Звітувати за себе щокварталу не треба, а от платити - так. Сплатити внесок за III квартал треба окремо, до 20 жовтня, тобто останній день - 19 жовтня 2026 року. Суму й реквізити ми розібрали в матеріалі про сплату ЄСВ ФОП за 3 квартал 2026.
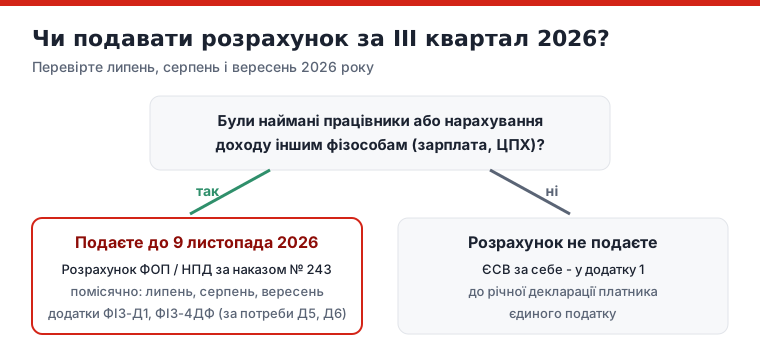
Як вирішити, чи подавати розрахунок за III квартал 2026 року, станом на жовтень 2026 року.
Коли останній день подання?
Останній день - 9 листопада 2026 року, понеділок. Строк для квартальної звітності встановлює пп. 49.18.2 Податкового кодексу: 40 календарних днів, що настають за останнім днем звітного кварталу. III квартал закінчується 30 вересня, і 40-й день припадає саме на 9 листопада.
Переносу цього разу немає. За II квартал 40-й день випав на неділю, 9 серпня, тому строк зсунувся на 10 серпня за п. 49.20 ПКУ. Понеділок 9 листопада - робочий день, отже ніяких зсувів.
Надіслати звіт можна і ввечері 9 листопада, але якщо прийде відмова, виправити її в той самий вечір ви можете не встигнути. Не тягніть до останнього дня. Якщо подати розрахунок у перший тиждень листопада, лишається запас, щоб до кінця строку виправити помилку новим звітом без штрафу.
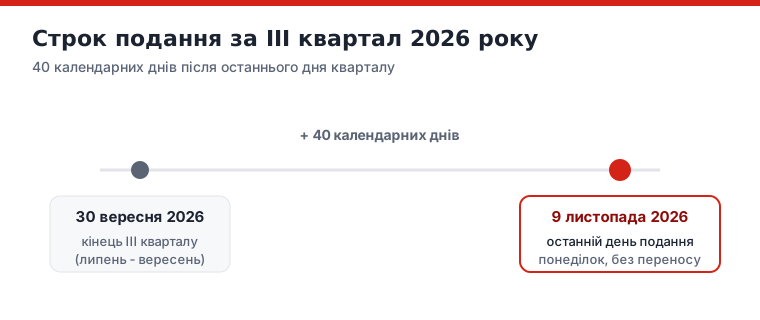
Як рахується строк подання за III квартал 2026 року.
За якою формою звітувати і що в ній?
ФОП звітують за окремою квартальною формою, затвердженою наказом № 243. Цей наказ набрав чинності 17 липня 2026 року і розділив Податковий розрахунок на два бланки. Юридичні особи звітують щомісяця за своєю формою, протягом 20 календарних днів після кожного місяця, а ФОП та особи незалежної професійної діяльності - щокварталу за формою «Розрахунок ФОП / НПД», з розбивкою даних по кожному місяцю кварталу. Окремого річного розрахунку для ФОП немає.
Усередині - основна частина з нарахованою зарплатою (доходом) і ЄСВ за застрахованих осіб помісячно, а ПДФО і військовий збір ідуть у додаток ФІЗ-4ДФ. Повний набір додатків такий:
- ФІЗ-Д1 - нарахована зарплата (дохід) і ЄСВ по кожній застрахованій особі в розрізі місяців. Якщо ви не залучали фізосіб ні за трудовим договором, ні за ЦПХ, цей додаток не подають.
- ФІЗ-4ДФ - доходи, нараховані фізособам, утримані з них ПДФО і військовий збір, теж помісячно.
- ФІЗ-Д5 - відомості для реєстру застрахованих осіб, тобто прийняття на роботу та звільнення.
- ФІЗ-Д6 - періоди спеціального стажу. Більшості ФОП він не потрібен.
ЄСВ за працівників нараховують за ставкою 22%, і суми з основної частини мають збігатися з підсумками ФІЗ-Д1 за відповідні місяці. Тож перед відправкою звірте ці підсумки рядок за рядком. Як форма змінилася з початку 2026 року і чому ФОП перейшли на квартал, пояснює наш огляд об'єднаної звітності ФОП у 2026 році.
Покрокова інструкція
- Зберіть відомості нарахувань за липень, серпень і вересень 2026 року.
- Зарплата, лікарняні, відпускні, оплата за договорами ЦПХ.
- Утримані ПДФО і військовий збір по кожній людині.
- Перевірте кадрові зміни за квартал.
- Прийняли або звільнили людину - заповніть ФІЗ-Д5.
- Відкрийте приватну частину Електронного кабінету і створіть новий звіт.
- Період - 2026 рік, III квартал.
- Форма - Податковий розрахунок для ФОП / НПД, тип «Звітний».
- Заповніть основну частину помісячно і додатки ФІЗ-Д1 та ФІЗ-4ДФ.
- Звірте підсумки основної частини з додатками.
- Підпишіть звіт КЕП і надішліть не пізніше 9 листопада 2026 року.
- Збережіть квитанцію № 2 про прийняття.
- Прийшла відмова - виправте помилку і подайте розрахунок знову до кінця строку.
Кожне поле з прикладами заповнення розібрано в інструкції як подати об'єднаний звіт ФОП.
Що робити з помилкою і скільки коштує запізнення?
Помилку, знайдену до 9 листопада, виправляють розрахунком з типом «Звітний новий». Він містить лише коригування і подається до закінчення граничного строку. Після 9 листопада лишається тільки «Уточнюючий». Чим вони відрізняються і що буде зі штрафом за ЄСВ, якщо помилку знайшли самі, ми пояснили в статті як виправити помилку в об'єднаному звіті.
За неподання, несвоєчасне подання або подання з помилками, які вплинули на суму податку, п. 119.1 Податкового кодексу передбачає штраф 1 020 грн. Повторне таке порушення протягом року коштує 2 040 грн. Штраф фіксований, тож запізнення на один день обійдеться так само, як на місяць. Суми чинні станом на жовтень 2026 року.
Подайте вчасно. Це дешевше.
Що підготувати до 9 листопада
Якщо ви роботодавець, у вас залишилось кілька тижнів: зібрати нарахування, звірити додатки, подати й дочекатися квитанції. Коли звітність ФОП-роботодавця хочеться віддати повністю, а не щокварталу рятувати її в останній тиждень, подивіться, як працює наша послуга складання та подання звітності.
Бюро «Альянс» щокварталу готує такі розрахунки для підприємців з працівниками: звіряємо нарахування з додатками ФІЗ-Д1 і ФІЗ-4ДФ, подаємо через Електронний кабінет і зберігаємо квитанції. Надішліть нам відомість нарахувань за липень - вересень, і ми перевіримо, чи треба вам подавати розрахунок, і підготуємо його до 9 листопада. Почати можна з короткої заявки бюро.
Матеріал має інформаційний характер і не замінює індивідуальну консультацію щодо вашої ситуації. Законодавство змінюється — станом на дату публікації наведені норми були чинними.