Штрафи за несвоєчасне подання об'єднаної звітності ФОП у 2026 році
 Олена Кириєнко
Штраф за несвоєчасну об'єднану звітність ФОП у 2026: 1020 грн за п. 119.1 ПКУ, повторно 2040 грн. Окремого штрафу за ЄСВ-блок немає. Строк - 9 листопада.
TL;DR: за прострочення об'єднаної звітності у 2026 році загрожує штраф 1020 грн за пунктом 119.1 ПКУ (повторно — 2040 грн) без окремого штрафу за ЄСВ-частину, а ст. 163-4 КУпАП дає лише можливість попередження або штрафу 34-51 грн.
Об'єднаний звіт (Податковий розрахунок сум доходу, ПДФО, військового збору та ЄСВ) з 1 січня 2026 року подають щокварталу, але не всі підприємці: його подають лише ті ФОП, що мали найманих працівників або виплачували доходи іншим фізособам. Для них пропустити граничний строк дорого: усі суми й підстави — станом на жовтень 2026 року — зібрані в цьому матеріалі.
Ключові висновки
- За неподання чи несвоєчасне подання Податкового розрахунку діє штраф 1020 грн за пунктом 119.1 ПКУ, а за повторне порушення протягом року — 2040 грн.
- ЄСВ-блок розрахунку окремого штрафу не має: пункт 7 частини 11 статті 25 Закону №2464 відсилає до штрафів ПКУ за порушення порядку подання такої звітності.
- Стаття 163-4 КУпАП (несвоєчасне повідомлення відомостей про доходи фізосіб) допускає попередження або штраф 34-51 грн уперше і 51-85 грн повторно протягом року.
- Розрахунок за III квартал 2026 року подають до 9 листопада 2026 року — перенесення на вихідний цього разу немає.
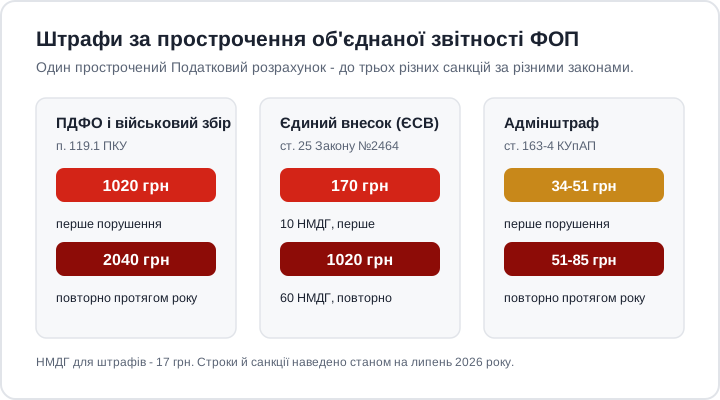
Прострочений Податковий розрахунок коштує штрафу за ПКУ, а за КУпАП можливе ще й попередження чи невеликий штраф; несплата ЄСВ — це окрема історія зі своїми санкціями.
Які штрафи загрожують за прострочення об'єднаної звітності?
Об'єднаний звіт поєднує в одному бланку дані про нарахований фізособам дохід, утримані податок на доходи фізичних осіб і військовий збір та нарахований єдиний внесок. Основна санкція — за пунктом 119.1 Податкового кодексу: за неподання, подання з порушенням встановлених строків, не в повному обсязі або з недостовірними відомостями цієї звітності штраф становить 1020 грн, а якщо протягом року до підприємця вже застосовували таку санкцію — 2040 грн. Це фіксована сума за сам факт порушення строку, вона не залежить від суми доходу чи розміру податку в розрахунку.
ЄСВ-складова окремої суми не додає. Стаття 25 Закону №2464 прямо каже, що за неподання, несвоєчасне подання чи подання не за встановленою формою звітності про нарахування єдиного внеску у складі звітності з ПДФО (єдиного податку) накладаються штрафи, передбачені за порушення порядку подання такої звітності, у розмірах, встановлених Податковим кодексом. Окремо стаття 163-4 КУпАП, яка стосується несвоєчасного повідомлення відомостей про доходи фізосіб, допускає для громадян-підприємців попередження або штраф від двох до трьох неоподатковуваних мінімумів уперше (34-51 грн) і від трьох до п'яти повторно протягом року (51-85 грн), виходячи з 17 грн за один мінімум; на практиці це лише можлива надбавка до штрафу ПКУ. Для наочності зведемо суми в таблицю.
| Підстава | Перше порушення | Повторно протягом року |
|---|---|---|
| Розрахунок (ПДФО, ВЗ, ЄСВ-блок), п. 119.1 ПКУ | 1020 грн | 2040 грн |
| Штраф за ст. 163-4 КУпАП (або попередження) | 34-51 грн | 51-85 грн |
Гортайте вправо →
Чим штраф за звіт відрізняється від санкцій за несплату ЄСВ?
Ці два ризики плутають, хоча вони стосуються різних обов'язків. Штраф за пунктом 119.1 ПКУ карає за порушення подання розрахунку. А якщо внесок за квартал не сплачено вчасно, діє інший режим: штраф 20% від несвоєчасно сплаченої суми та пеня 0,1% за кожен день прострочення (стаття 25 Закону №2464). Тому прострочений звіт і прострочена сплата — дві незалежні проблеми, і закрити одну не означає закрити другу. Санкції за статтею 163-4 КУпАП, якщо їх застосують, накладають окремо, в адміністративному провадженні.
Коли ФОП подає об'єднаний звіт за III квартал 2026 року?
З 1 січня 2026 року Податковий розрахунок подають щокварталу, а не щомісяця. Звіт за III квартал 2026 року подають протягом 40 календарних днів після завершення кварталу (пункт 49.18.2 ПКУ): 40-й день — 9 листопада, понеділок, тож строк не переноситься. Строк за II квартал (10 серпня) уже минув, тож якщо його пропущено, подайте розрахунок негайно. Якщо ви ведете об'єднаний звіт ФОП самостійно, закладіть час на звірку даних заздалегідь. Щоб не тримати всі дати в голові, звіряйтеся з нашим податковим календарем ФОП на 2026 рік, а хто саме й що подає, ми розбирали в матеріалі про об'єднану звітність ФОП за III квартал 2026 року та в тексті про нову форму розрахунку.
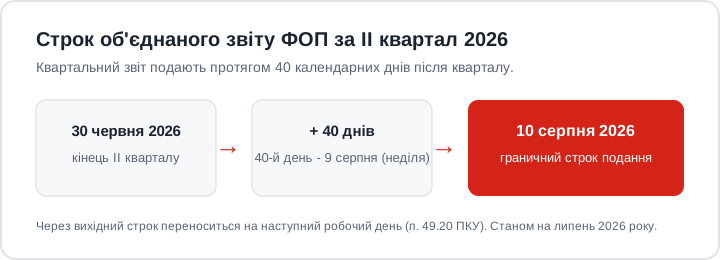
Квартальний звіт подають протягом 40 днів після кварталу; 9 листопада 2026 року — понеділок, тому строк за III квартал не зсувається.
Як зменшити ризик штрафу за звітність?
Найнадійніший спосіб — не залишати подання на останній день. Перевірте, чи чинний ваш кваліфікований електронний підпис, оновіть бланк у звітній програмі та переконайтеся, що обрано саме «підприємницьку» форму розрахунку. Якщо ви не мали найманих працівників і не виплачували доходів фізособам, розрахунок подавати не потрібно, а ЄСВ «за себе» ФОП на єдиному податку показує лише в додатку 1 до річної декларації. Ця рутина забирає час, а помилка чи пропуск строку одразу коштує грошей, тож багато підприємців передають звіти на аутсорсинг: Бухгалтерське бюро «Альянс» веде звітність підприємців щодня, тому ми підберемо правильний бланк, звіримо дані та вчасно подамо ваш розрахунок — щоб отримати таку підтримку, достатньо залишити заявку на консультацію. За потреби ми беремо на себе повне складання та подання звітності.
FAQ
Який штраф за несвоєчасне подання об'єднаної звітності ФОП у 2026 році?
За пунктом 119.1 ПКУ — 1020 грн за перше порушення і 2040 грн за повторне протягом року. Додатково за статтею 163-4 КУпАП можливі попередження або штраф 34-51 грн. Окремого штрафу за ЄСВ-складову звіту немає — діють ті самі штрафи ПКУ.
Чи можуть за один прострочений звіт застосувати кілька штрафів?
За ЄСВ-блок окремого штрафу немає: пункт 119.1 ПКУ покриває весь розрахунок разом з ним. Окремо від нього КУпАП (стаття 163-4) допускає попередження або невеликий штраф.
Штраф залежить від суми доходу чи податку в розрахунку?
Ні. Штраф за пунктом 119.1 ПКУ за прострочення — це фіксована сума за сам факт порушення строку, вона не залежить від суми нарахованого доходу чи податку.
До якої дати подати об'єднаний звіт ФОП за III квартал 2026 року?
До 9 листопада 2026 року. Це 40-й день після закінчення кварталу за пунктом 49.18.2 ПКУ, і він припадає на понеділок, тож перенесення немає.
Матеріал має інформаційний характер і не замінює індивідуальну консультацію щодо вашої ситуації. Законодавство змінюється — станом на дату публікації наведені норми були чинними.