ПДВ для ФОП з 2027 року: що зміниться і коли запрацює
 Олена Кириєнко
Станом на вересень 2026 року ФОП ще не платять ПДВ: реєстрацію з порогом 4 млн грн перенесли з 2027 на 2028 рік. Що зміниться і що робити зараз підприємцю.
TL;DR: станом на вересень 2026 року ФОП-єдинники груп 1-3 усе ще не сплачують ПДВ, а обовʼязкову реєстрацію з порогом 4 000 000 грн за оновленим меморандумом України з МВФ перенесли з 2027 на 2028 рік.
Питання ПДВ для спрощенців не сходить із порядку денного вже понад рік: Міністерство фінансів ще у грудні 2025 року винесло на громадське обговорення податковий законопроєкт, здатний суттєво змінити правила для ФОП. Тоді очікували ухвалення закону навесні 2026 року й набуття чинності з 1 січня 2027-го. Відтоді терміни зрушили: за оновленим меморандумом України з Міжнародним валютним фондом, узгодженим під час першого перегляду програми EFF у липні 2026 року, реформу відтермінували на рік. Нижче - як ПДВ для ФОП працює зараз, що саме змінюється і коли, а також що варто зробити підприємцю вже сьогодні.
Ключові висновки
- Станом на вересень 2026 року платники єдиного податку 1-3 груп не реєструються платниками ПДВ за порогом у 1 000 000 грн, доки працюють на спрощеній системі без ПДВ (п. 181.1 ПКУ).
- Спочатку обовʼязкову ПДВ-реєстрацію єдинників планували запровадити з 1 січня 2027 року, а закон - ухвалити ще до кінця березня 2026-го. За оновленим меморандумом України з МВФ (липень 2026 року) терміни перенесли: закон мають ухвалити до кінця квітня 2027 року, а норма набуде чинності з 1 січня 2028 року.
- Поріг обовʼязкової реєстрації планують підняти з 1 000 000 грн до 4 000 000 грн і зробити єдиним для загальносистемників і спрощенців усіх груп, включно з 2 групою; платники 3 групи при перевищенні порога переходять зі ставки єдиного податку 5% на 3% одночасно з реєстрацією платником ПДВ. Базова ставка ПДВ залишається 20%.
- Це досі не ухвалений закон, лише узгоджений з МВФ строк - параметри можуть знову змінитися, тож остаточні рішення варто ухвалювати за офіційним текстом.

Три практичні кроки, які допоможуть ФОП підготуватися до ПДВ для спрощенців завчасно, поки термін перенесено на 2028 рік.
Як ПДВ для ФОП працює станом на вересень 2026 року?
Спочатку про чинні правила. Обовʼязок зареєструватися платником ПДВ виникає, коли загальна сума оподатковуваних операцій з постачання товарів і послуг за останні 12 календарних місяців сукупно перевищує 1 000 000 грн без урахування податку - це закріплено в пункті 181.1 Податкового кодексу. Реєстраційну заяву за формою 1-ПДВ при обовʼязковій реєстрації подають не пізніше 10 числа місяця, що настає за місяцем перевищення порога. Ключовий момент для спрощенців: платники єдиного податку 1-3 груп під цей поріг не підпадають, доки працюють без ПДВ, тож більшість ФОП його не сплачують незалежно від обороту. Базова ставка податку - 20%, окремі операції оподатковуються за ставками 14%, 7% або 0%. Докладно про пороги й наслідки ми писали в матеріалі коли обовʼязкова реєстрація платником ПДВ, а покрокову процедуру - у статті як зареєструватися платником ПДВ.
Чому запровадження ПДВ для спрощенців перенесли з 2027 на 2028 рік?
Спочатку Мінфін пропонував ухвалити закон до кінця березня 2026 року, а нові правила запустити з 1 січня 2027-го: підняти поріг обовʼязкової реєстрації з 1 000 000 грн до 4 000 000 грн і зробити його єдиним для загальносистемників і спрощенців. У квітні 2026 року на Весняних зборах МВФ премʼєрка Юлія Свириденко повідомила, що Фонд визнав цю ідею «чутливою і неконструктивною», і сторони домовилися пошукати для бюджету 2027 року інші джерела наповнення. Остаточні строки зафіксував оновлений меморандум України з МВФ від 21 липня 2026 року за результатами першого перегляду програми EFF: закон про скасування звільнення спрощенців від ПДВ мають ухвалити до кінця квітня 2027 року, а сама норма набуде чинності з 1 січня 2028 року - на рік пізніше початкового плану. Поріг у 4 000 000 грн і перехід платників 3 групи зі ставки єдиного податку 5% на 3% одночасно з реєстрацією платником ПДВ поки лишаються без змін, а виняток для платників 3 групи - е-резидентів і далі чинний. Базова ставка ПДВ - як і раніше, 20%. Детальний розбір початкового проєкту - у статті що передбачає законопроєкт про ПДВ для ФОП з 2027 року.
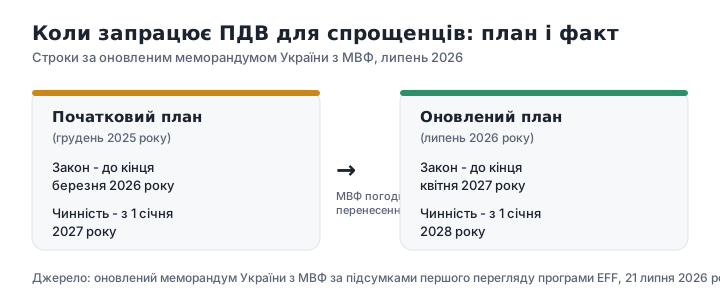
Строки зрушили на рік: закон про ПДВ для спрощенців тепер очікують до квітня 2027 року, а норма запрацює з 1 січня 2028-го.
Чи стосується ПДВ ФОП 2 групи, і з якого року?
Так, за проєктом майбутнє правило однакове для груп 1-3: перевищення 4 000 000 грн доходу за останні 12 місяців означає обовʼязкову реєстрацію платником ПДВ незалежно від групи, включно з 2 групою. Різниця - у механіці. У 3 групи є ставка у відсотках доходу, тож перехід на ПДВ супроводжує зниження ставки єдиного податку з 5% до 3%. У 2 групи такої ставки немає: єдиний податок тут фіксований (до 20% мінімальної зарплати) і від переходу на ПДВ не змінюється, тож ПДВ додається «зверху» - підприємець і далі платить фіксовану суму єдиного податку, а понад це реєструє податкові накладні та подає декларацію з ПДВ. Станом на вересень 2026 року ця норма не діє: за оновленим меморандумом з МВФ вона набуде чинності не раніше 1 січня 2028 року, а до того ФОП 2 групи, як і решта спрощенців, орієнтуються на чинний поріг 1 000 000 грн із пункту 181.1 ПКУ.
Кого торкнуться зміни і як підготуватися вже зараз?
Найбільше зміни зачіпають ФОП на 3 групі з відчутними оборотами та тих, хто наближається до нового порога у 4 000 000 грн, - і за новими строками готуватися можна не поспішаючи. Якщо закон ухвалять у запропонованому вигляді, частині спрощенців доведеться нараховувати податкові зобовʼязання, реєструвати податкові накладні та подавати декларацію з ПДВ - тобто перейти на складніше адміністрування. Зайвий рік у запасі не привід відкладати підготовку на потім: відстежуйте дохід наростаючим підсумком, оцініть, як статус платника ПДВ вплине на ваші ціни та маржу, і заздалегідь упорядкуйте первинні документи й облік. Розібратися з обліком і звітністю допоможе послуга облік ПДВ. Якщо стежити за змінами й прораховувати наслідки самостійно складно, цю роботу можна делегувати: Бухгалтерське бюро «Альянс» супроводжує ФОП і ТОВ з 2009 року, тому ми завчасно попередимо про наближення до порога й допоможемо спокійно підготуватися до можливого переходу на ПДВ - досить написати нам для консультації.
FAQ
Чи платить ФОП на єдиному податку ПДВ станом на вересень 2026 року?
Ні. Станом на вересень 2026 року платники єдиного податку 1-3 груп не підпадають під обовʼязкову реєстрацію платником ПДВ за порогом 1 000 000 грн, доки працюють на спрощеній системі без ПДВ.
Коли насправді запровадять обовʼязковий ПДВ для ФОП: у 2027 чи в 2028 році?
За оновленим меморандумом України з МВФ від 21 липня 2026 року закон мають ухвалити до кінця квітня 2027 року, а норма набуде чинності з 1 січня 2028 року. Початковий план передбачав чинність з 1 січня 2027-го, але сторони погодили перенесення на рік.
Чи торкнеться це ФОП 2 групи?
Так, поріг у 4 000 000 грн доходу за 12 місяців планують зробити спільним для груп 1-3. На відміну від 3 групи, фіксований єдиний податок 2 групи від реєстрації платником ПДВ не змінюється - ПДВ додається окремо, понад нього.
Чи вже діє обовʼязковий ПДВ для ФОП із 2027 чи 2028 року?
Ні. Це досі не ухвалений закон, а лише строк, узгоджений в оновленому меморандумі з МВФ, тож його положення можуть знову змінитися або не набути чинності.
Що робити ФОП уже зараз?
Відстежувати дохід наростаючим підсумком, оцінити вплив можливого ПДВ на ціни та маржу й упорядкувати облік. Зайвий рік у запасі варто витратити на підготовку, а не на очікування остаточного тексту закону.
Матеріал має інформаційний характер і не замінює індивідуальну консультацію щодо вашої ситуації. Законодавство змінюється — станом на дату публікації наведені норми були чинними.